

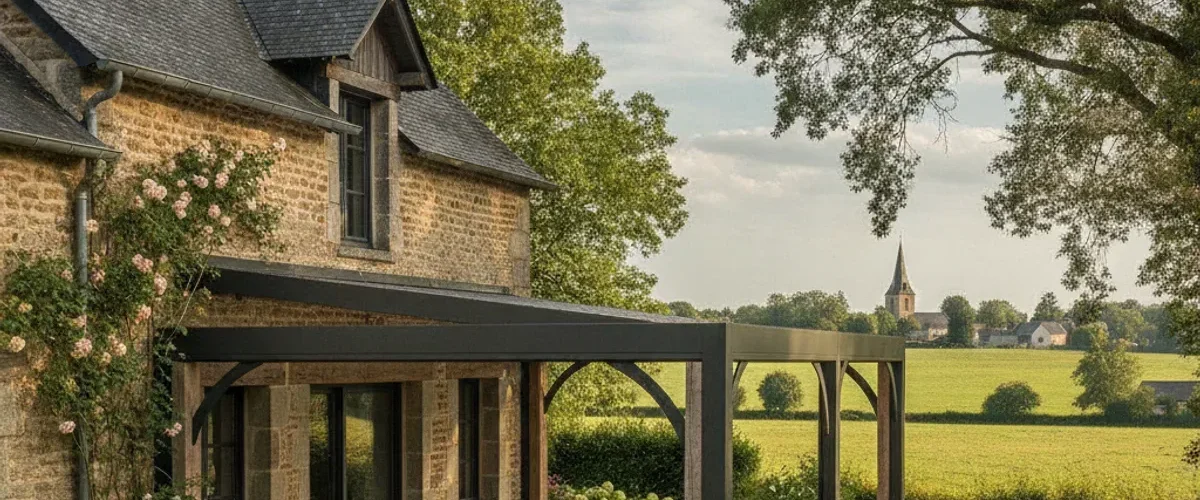
Installer une pergola permet de profiter d’un espace de vie extérieur agréable, entre abri du soleil et extension de la maison. Cette structure populaire embellit les jardins ou terrasses et répond à un véritable engouement depuis plusieurs années. Pourtant, au-delà des aspects esthétiques ou pratiques, vient la question de sa fiscalité : une pergola de plus de 20 m2 entraîne-t-elle une imposition supplémentaire ? Ce sujet intéresse de nombreux propriétaires souhaitant agrandir leur espace à vivre sans mauvaise surprise fiscale. Les réponses dépendent de la réglementation, des démarches administratives et des différents types de taxes.
À partir de quelle surface une pergola est-elle soumise à autorisation administrative ?
Dès lors qu’une pergola est envisagée, la nature du projet conditionne le cadre légal. Une structure totalement démontable et ouverte reste généralement dispensée d’autorisation, tant qu’elle est inférieure à 5 m2. Lorsque la surface dépasse ce seuil, le régime diffère selon la taille et la localisation. Pour une pergola supérieure à 5 m2 et inférieure ou égale à 20 m2, une déclaration préalable de travaux auprès de la mairie s’impose. Dès lors que la pergola excède 20 m2, il s’agit d’un projet assimilé à une extension importante, nécessitant alors le dépôt d’un permis de construire. Plusieurs critères entrent en jeu dans le calcul de la surface de plancher : structure adossée ou autoportante, emprise au sol, hauteur, ainsi que l’emplacement dans une commune dotée ou non d’un plan local d’urbanisme.
Quelles taxes peuvent s’appliquer à une pergola de grande dimension ?
L’imposition potentielle d’une pergola de plus de 20 m2 dépend du type de pergola et de la notion d’annexes extérieures soumises à fiscalité. D’un point de vue fiscal, certaines pergolas, notamment celles totalement ouvertes, échappent à la taxation au titre de la taxe d’aménagement ou de la taxe foncière. En revanche, si la pergola est fermée sur plusieurs côtés, munie de parois fixes ou amovibles et ainsi transformée en véritable pièce supplémentaire, elle entre dans l’assiette de calcul comme une construction annexe. Cette nuance est capitale pour les propriétaires envisageant des modèles sophistiqués ou motorisés, car les services de l’urbanisme assimilent alors l’installation à une extension d’habitation avec impact sur les impôts locaux.
- Taxe d’aménagement : Elle concerne toute création de surface supplémentaire supérieure à 5 m2 et d’une hauteur supérieure à 1,80 m. Dès lors que la pergola dépasse 20 m2, elle génère cette taxe dès son installation, même en l’absence d’aménagement intérieur. Le calcul dépend de la commune, du département et du type de structure.
- Taxe foncière : Son assiette prend en compte les surfaces closes et couvertes affectées à l’habitation. Une pergola évolutive, transformée en véranda ou fermée ultérieurement, peut modifier la base imposable de la propriété et donc augmenter le montant à payer.
- Taxe d’habitation : Théoriquement supprimée pour la résidence principale depuis 2023, elle reste due pour les résidences secondaires. Les mêmes règles d’intégration à la surface taxable s’appliquent si la pergola devient une annexe à usage privatif permanent.
Quelle différence entre pergola ouverte, pergola fermée et véranda pour les impôts ?
Le code de l’urbanisme, comme celui des impôts locaux, distingue avec précision les constructions imposables selon leur degré de fermeture ou de transformation de l’espace de vie. Une pergola ouverte, même large et supérieure à 20 m2, reste en général non soumise à la taxe foncière, puisqu’elle n’est pas considérée comme surface close destinée à un usage permanent. Elle n’apporte pas de changements à la surface de plancher prise en compte pour la taxe d’habitation ou foncière. En revanche, une pergola bioclimatique, équipée de lames orientables, de baies vitrées coulissantes ou de parois latérales, s’apparente de facto à une véranda. Dès lors, elle est susceptible d’entraîner une requalification administrative en surface habitable supplémentaire. Ce changement de catégorie implique une déclaration auprès du cadastre et une actualisation de la valeur locative, qui impacte alors la fiscalité locale du logement.
Comment déclarer une pergola de plus de 20 m2 auprès des administrations ?
L’installation d’une pergola de grande dimension ne s’improvise pas. Au-delà du permis de construire désormais obligatoire si la surface excède 20 m2, il est impératif de respecter un calendrier précis. Le dépôt du dossier en mairie doit précéder tout commencement de travaux, avec constitution d’un dossier comprenant plans, photos et descriptif technique. Après obtention de l’autorisation, le propriétaire doit, à l’achèvement des travaux, envoyer la déclaration d’achèvement et de conformité. Cette dernière informe le service des impôts fonciers, lequel peut demander des précisions pour mettre à jour l’évaluation cadastrale du bien. L’absence de déclaration expose à des sanctions, notamment une majoration rétroactive des impôts locaux et des pénalités financières. À noter que certaines communes disposent de règles spécifiques ou de taux particuliers de taxe d’aménagement, d’où l’importance de consulter le service urbanisme en amont du projet.
Existe-t-il des exceptions ou exonérations fiscales pour les pergolas ?
La réglementation fiscale française prévoit certaines dérogations, mais elles concernent rarement les pergolas. Toutefois, quelques situations particulières peuvent se présenter. Ainsi, lorsque la pergola est démontable, installée de façon temporaire, ou entièrement dépourvue de parois, elle n’a pas vocation à être prise en compte dans le calcul de la taxe foncière ou d’habitation. Les pergolas sur terrains agricoles ou dans des secteurs protégés répondent à leur propre cadre normatif, parfois exonérées d’une partie des taxes locales. Enfin, dans de rares cas, une exonération temporaire de la taxe d’aménagement peut être accordée à l’occasion de certains travaux, à condition que la commune l’ait prévue. Il convient de s’informer avant d’engager tout chantier, car la législation évolue régulièrement.
Pour mieux comprendre ces subtilités administratives et explorer des solutions de pergolas sur mesure, il est possible de consulter le site exteralu.fr.
Quels conseils pour anticiper la fiscalité liée à l’installation d’une pergola de grande surface ?
Avant le lancement de votre projet, il apparaît essentiel de s’informer précisément auprès de la mairie et des services fiscaux locaux sur la réglementation en vigueur, les taux et le calcul des surfaces taxables. Il est judicieux de :
- Vérifier le règlement d’urbanisme de votre commune, notamment les règles concernant les annexes et extensions de plus de 20 m2
- Bien mesurer l’emprise au sol et vérifier si la pergola reste une structure ouverte ou tend à devenir un espace fermé
- Solliciter un professionnel pour établir les plans et constituer un dossier précis facilitant l’obtention des autorisations et anticipant la fiscalité à venir
- Évaluer le coût global incluant la taxe d’aménagement, les éventuels suppléments d’impôts locaux et les frais annexes, afin d’ajuster son budget
- Consulter le service urbanisme pour connaître les spécificités locales, certaines communes affichant des exonérations partielles ou des démarches simplifiées
Sécuriser son investissement passe aussi par une déclaration transparente. Certains propriétaires omettent fortuitement de mentionner leur installation récente, sans se rendre compte des conséquences potentielles. Les contrôles a posteriori sont fréquents, notamment à l’occasion d’une revente ou d’un contrôle cadastral périodique. Pour éviter tout litige, il est donc prudent de déclarer l’ajout de toute pergola dépassant les 20 m2, même s’il s’agit au départ d’une structure ouverte.
La fiscalité des pergolas : une question évolutive à surveiller dans le temps ?
La question du régime fiscal des pergolas, en particulier pour celles affichant une grande surface, tend à évoluer. La démocratisation des structures contemporaines, l’amélioration de leur isolation ou les innovations comme les modèles bioclimatiques suscitent un intérêt croissant de la part des services fiscaux. Leur assimilation à une véritable extension privative laisse présager un contrôle croissant sur ces équipements extérieurs, surtout dans les zones pavillonnaires ou périurbaines. Les projets anciens, non déclarés à l’origine, risquent d’être impactés lors d’une régularisation ou d’un changement de propriétaire. Rester informé sur les actualisations de la législation et s’assurer d’une conformité totale avec les codes de l’urbanisme demeure l’attitude la plus sécurisante pour tout porteur de projet souhaitant profiter durablement de son installation sans mauvaise surprise.


Commenter